国六升级推动汽车塑料化需求,能否冲抵聚丙烯供应增量?
随着国六排放标准的全面实施,汽车行业正经历一场深刻的技术变革。为了满足更严格的排放要求,车企纷纷采用轻量化、电动化等技术手段,其中塑料化成为重要趋势。聚丙烯(PP)作为汽车用塑料的主力品种,其需求是否会被国六升级显著拉动?这是否足以冲抵近年来聚丙烯产能扩张带来的供应增量?本文将从汽车塑料化趋势、聚丙烯供应格局以及供需平衡角度展开分析。
一、国六标准与汽车塑料化趋势
国六标准对尾气排放提出了严苛要求,促使车企从多个维度降低排放:一是提高燃油效率,二是发展新能源,三是减轻车身重量。轻量化是公认的节能减排有效路径,而塑料化是实现轻量化的关键手段。相比金属材料,塑料可减重30%-50%,且易于成型复杂零件,因此被广泛应用于内外饰、发动机周边、电气系统等。
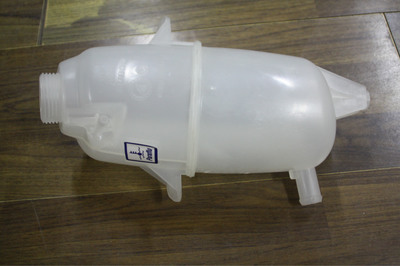
在国六背景下,汽车塑料用量预计将持续提升。行业数据显示,单车塑料用量已从早期的约100kg增长至目前的150-200kg,部分新能源车型甚至超过250kg。聚丙烯由于密度低、综合性能好、成本适中,成为用量最大的车用塑料,约占汽车塑料总量的40%-50%,主要用于保险杠、仪表板、门板、蓄电池壳等部件。
二、聚丙烯供应增量从何而来
与此聚丙烯行业正迎来新一轮扩能高峰。2019-2023年,国内聚丙烯产能年均增长超过10%,2023年总产能已突破4000万吨。新增产能主要来自大型炼化一体化项目,如恒力石化、浙江石化、东华能源等,以及煤制烯烃路线。丙烷脱氢(PDH)装置也贡献了大量丙烯原料,推动聚丙烯产量持续攀升。
供应的大幅增加导致聚丙烯市场面临过剩压力。尤其在通用料领域,同质化竞争激烈,价格承压。虽然汽车专用料附加值较高,但整体市场供需格局依然宽松。
三、汽车塑料化对聚丙烯需求的拉动效应
假设国六升级推动汽车塑料化加速,聚丙烯在汽车领域的用量增长能否成为消化供应增量的关键?我们可从定量角度进行粗略估算。
1. 汽车产量与塑料用量基数
2023年,中国汽车产量约3000万辆。若平均单车聚丙烯用量为60kg(约占塑料总量的40%-50%),则汽车行业年消耗聚丙烯约180万吨。全球汽车产量约8500万辆,对应聚丙烯需求约510万吨。
2. 国六升级带来的增量
假设国六标准及轻量化趋势使单车聚丙烯用量每年提升2%-3%(考虑新车型投放和电动化加深),则每年新增需求约3.6-5.4万吨。若考虑新能源汽车渗透率快速提升(新能源车塑料用量更高),乐观情形下年增量可达8-10万吨。
3. 与实际供应增量对比
国内聚丙烯产能年均增长约400-500万吨,即使考虑开工率,产量增量也在300万吨以上。显而易见,汽车领域带动的聚丙烯需求增量(每年数万吨至十万吨级别)远小于供应增量(数百万吨级别)。因此,单纯依靠汽车塑料化,难以冲抵聚丙烯的整体供应增量。
4. 结构性影响大于总量影响
不应忽视汽车塑料化对聚丙烯产品结构的优化作用。国六升级推动高性能聚丙烯专用料需求增长,如低气味、低VOC、高流动性、长玻纤增强等牌号,这些产品毛利率高,能够部分缓解通用料过剩的压力。对于有技术储备的企业而言,汽车领域的增量是重要的利润增长点,但无法改变整体供需过剩的大局。
四、其他需求领域的变量
除了汽车,聚丙烯还广泛应用于编织制品、注塑、薄膜、纤维等领域。这些传统领域增长相对平稳,甚至部分面临替代压力(如快递包装减量)。若全球经济复苏乏力,出口需求不旺,整体需求增速可能继续低于供应增速。
替代材料竞争也不可忽视。在汽车领域,尼龙(PA)、ABS、聚碳酸酯(PC)等工程塑料以及复合材料也在争夺应用份额。聚丙烯若要最大化受益于塑料化趋势,需持续提升性能,拓展在结构件、耐高温部件等领域的应用。
五、结论
国六升级确实会推动汽车塑料化,进而增加聚丙烯需求,但这一增量尚不足以冲抵聚丙烯行业庞大的供应增量。从总量上看,聚丙烯市场仍将维持供应宽松格局,价格重心可能长期承压。
汽车塑料化对于聚丙烯行业而言意义重大:它引导产品向高端化、差异化发展,为具备研发能力的企业提供结构性机会。聚丙烯产业的出路在于加快转型升级,减少通用料过剩,扩大高端专用料占比,并积极开拓汽车、家电、医疗等新兴需求。只有多管齐下,才能逐步化解供应过剩压力,实现高质量发展。
汽车塑料化是聚丙烯需求的重要增长点,但单靠它难以扭转整体供需形势。行业需理性看待扩能周期,避免盲目投资,同时抓住国六升级带来的技术升级窗口,提升竞争力。
如若转载,请注明出处:http://www.yerunden.com/product/9.html
更新时间:2026-10-23 03:58:54